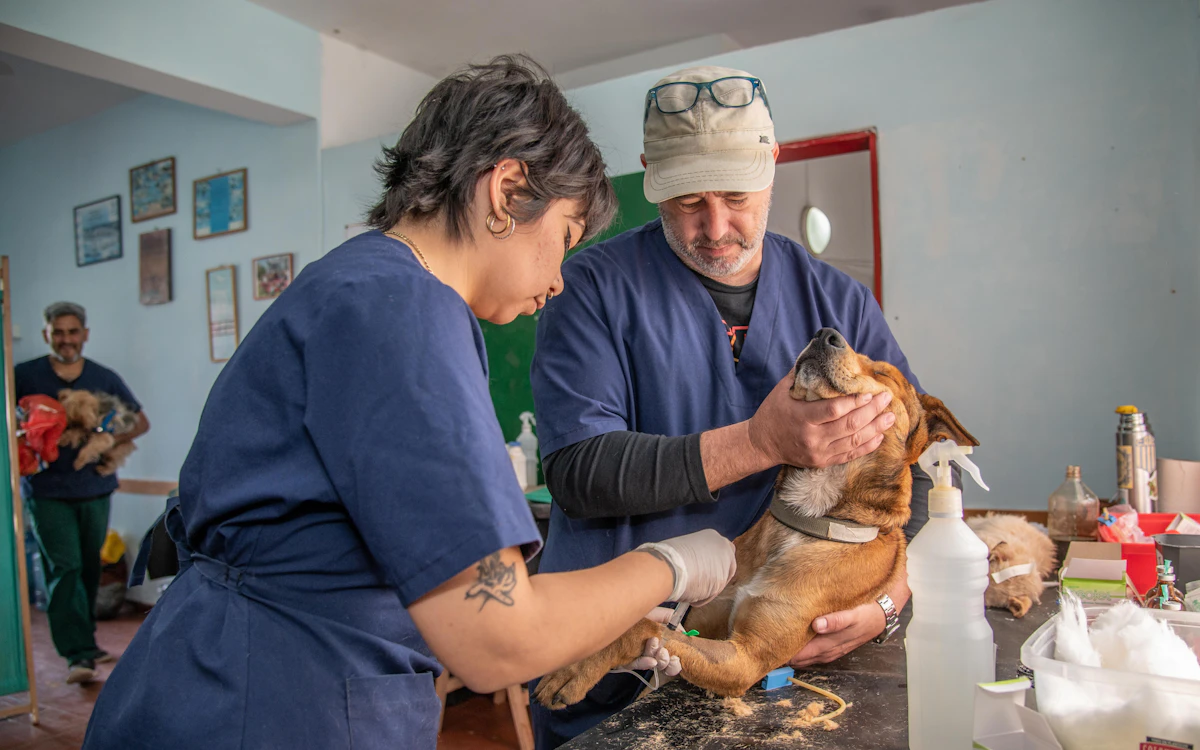
Votre chien avale un corps étranger un dimanche soir. Direction les urgences vétérinaires : la facture dépasse facilement 800 à 1 500 euros. Sans préparation, ce type de coup dur déséquilibre n’importe quel budget. L’assurance pour animaux, aussi appelée mutuelle animale ou assurance santé animale, est précisément conçue pour vous protéger de ces imprévus. Mais comment fonctionne-t-elle vraiment, et quels paramètres font la différence entre un bon et un mauvais contrat ? Ce guide vous répond point par point.
L’assurance animale, qu’est-ce que c’est exactement ?
Une assurance santé animale est un contrat entre vous et un assureur : vous payez une cotisation mensuelle, et l’assureur prend en charge une partie des frais vétérinaires de votre animal lorsqu’il tombe malade ou est victime d’un accident. Le principe est identique à une mutuelle santé humaine, à un détail près : l’assurance animale n’est pas obligatoire en France (sauf la responsabilité civile pour les chiens de catégorie 1 et 2).
Seuls environ 5 à 6 % des animaux de compagnie français sont assurés aujourd’hui, alors que les frais vétérinaires ont fortement progressé ces dix ans. Une opération chirurgicale pour un chien peut atteindre 3 000 à 5 000 euros selon les actes, et une chimiothérapie féline dépasse couramment 2 000 euros. La mutuelle animale n’est donc plus un luxe : c’est une décision de gestion budgétaire.
Comment fonctionne le remboursement étape par étape ?
Gratuit et sans engagement, en 2 minutes.
Le fonctionnement concret est simple une fois que vous avez compris la mécanique. Voici les étapes habituelles :
1. Vous consultez le vétérinaire de votre choix. La grande majorité des contrats sont dits « en libre choix du praticien » : pas besoin d’un réseau agréé, vous allez là où vous avez confiance.
2. Vous réglez la facture sur place. Dans le modèle standard, c’est vous qui avancez les frais. Vous demandez au vétérinaire une facture détaillée (actes, médicaments, examens) et éventuellement une feuille de soins si votre assureur en fournit.
3. Vous transmettez les documents à votre assureur. La quasi-totalité des assureurs disposent aujourd’hui d’une application ou d’un espace client en ligne : vous photographiez la facture, la saisissez, et c’est tout. Certains acceptent encore l’envoi postal.
4. Vous êtes remboursé. Les assureurs les plus réactifs remboursent sous 48 heures à 5 jours ouvrés. Les délais peuvent atteindre 10 à 15 jours chez les assureurs plus traditionnels. Le virement arrive directement sur votre compte bancaire.
Et le tiers payant ?
Quelques assureurs proposent un système de tiers payant (parfois appelé « PayVet » ou équivalent). Dans ce cas, vous n’avancez pas les frais : l’assureur règle directement le cabinet vétérinaire. Ce service est encore minoritaire mais progresse. Si vous souscrivez pour un animal âgé ou une race à risque, il vaut la peine de le vérifier lors de la comparaison.
Les cinq paramètres clés d’un contrat
Comprendre ces cinq notions vous permettra de lire n’importe quel tableau de garanties sans effort.
Le taux de remboursement
C’est la part de la facture vétérinaire que l’assureur prend en charge. Il s’exprime en pourcentage. Les formules économiques remboursent souvent 50 à 60 % des frais, les formules intermédiaires 70 à 80 %, et les formules premium atteignent 100 % (dans la limite du plafond). Attention : ce taux s’applique parfois sur la base de la facture réelle, parfois sur une grille tarifaire de référence. Vérifiez lequel s’applique.
Le plafond annuel
Le plafond annuel est le montant maximum que l’assureur remboursera sur une année, tous actes confondus. En 2026, il varie selon les contrats entre 1 000 et 2 500 euros pour les formules standard, et peut dépasser 3 000 à 4 000 euros sur les formules premium haut de gamme. Si votre animal subit une opération lourde, un plafond insuffisant peut vous laisser avec un reste à charge important.
La franchise
La franchise est la somme qui reste à votre charge et qui n’est pas remboursée. Elle peut être fixe (par exemple 20 euros par sinistre) ou proportionnelle (10 % de la facture). Une franchise plus élevée fait baisser la cotisation mensuelle, mais augmente votre reste à charge à chaque consultation. Pour un animal suivi régulièrement, une franchise basse est souvent préférable.
Le délai de carence
C’est la période après la souscription pendant laquelle vous n’êtes pas encore couvert. Il existe en général trois délais distincts :
- Accidents : 24 à 48 heures (parfois immédiat dès le lendemain de la souscription).
- Maladies : 30 à 45 jours dans la plupart des contrats.
- Chirurgie liée à une maladie : jusqu’à 6 mois dans certains contrats (pour éviter les souscriptions opportunistes juste avant une opération programmée).
Ce délai est souvent la mauvaise surprise des nouveaux assurés qui souscrivent après que leur animal est tombé malade. La règle d’or : assurez votre animal jeune et en bonne santé, avant que l’urgence ne se présente.
Le forfait prévention
C’est une enveloppe annuelle dédiée aux soins courants non urgents : vaccins, antiparasitaires (puces, tiques, vers), détartrage, stérilisation. Cette enveloppe, souvent comprise entre 50 et 200 euros par an selon la formule, est un vrai plus si votre animal est suivi régulièrement. Elle est incluse dans les formules intermédiaires et premium, rarement dans les formules économiques.
Un exemple chiffré concret
Mettons en pratique ces cinq notions avec un cas réel.
| Situation | Formule économique | Formule intermédiaire | Formule premium |
|---|---|---|---|
| Cotisation mensuelle (chien, 3 ans) | ~12 à 15 €/mois | ~27 à 32 €/mois | ~44 à 50 €/mois |
| Taux de remboursement | 50 à 60 % | 70 à 80 % | 100 % |
| Plafond annuel indicatif | 1 000 à 1 500 € | 1 500 à 2 500 € | 2 500 à 4 000 € |
| Franchise par sinistre | 20 à 50 € | 0 à 20 € | 0 € |
| Forfait prévention | Non inclus | 50 à 100 €/an | 100 à 200 €/an |
| Opération à 1 200 € (hors franchise) | 600 à 720 € remboursés | 840 à 960 € remboursés | 1 200 € remboursés |
Ces chiffres sont indicatifs et varient selon l’assureur, la race, l’âge et la région. Ils sont issus du baromètre de janvier 2026 portant sur près de 6 900 cotisations analysées. Pour comparer les offres réelles selon votre profil, utilisez notre comparateur d’assurance animaux.
Ce qui est couvert et ce qui ne l’est pas
Un contrat d’assurance santé animale couvre en général :
- Les consultations vétérinaires (généraliste et spécialiste).
- Les examens complémentaires : analyses sanguines, radiographies, échographies, IRM.
- Les hospitalisations et les interventions chirurgicales.
- Les médicaments prescrits par un vétérinaire.
- Les soins dentaires liés à une maladie ou à un accident (selon la formule).
- Les médecines douces (ostéopathie, physiothérapie) dans certains contrats premium.
En revanche, les exclusions fréquentes méritent d’être lues attentivement :
- Les maladies préexistantes : toute affection diagnostiquée ou présentant des symptômes avant la date d’effet du contrat est généralement exclue.
- Les maladies congénitales et héréditaires : certaines races y sont prédisposées (dysplasie chez les labradors, sténose chez les bouledogues, problèmes cardiaques chez les cavaliers). Vérifiez que votre contrat les couvre, au moins partiellement.
- La reproduction, la gestation et les naissances.
- Les soins de confort sans prescription médicale.
Combien coûte une assurance animale en 2026 ?
Comparez les formules adaptées, gratuitement et sans engagement.

Les tarifs varient beaucoup selon quatre facteurs : l’espèce, la race, l’âge de l’animal et la formule choisie.
Pour un chat, comptez en moyenne entre 9 et 33 euros par mois. Pour un chien, la fourchette va de 12 euros (formule économique, chiot de petite race) à 50 euros et plus (formule premium, grande race ou animal de plus de 7 ans). Les races dites « brachycéphales » comme le bouledogue français, le carlin ou le shar-peï supportent des cotisations plus élevées en raison de leurs prédispositions respiratoires et orthopédiques.
L’âge joue également beaucoup : un chiot souscrit à 2 mois paiera moins cher toute sa vie qu’un chien assuré à 7 ans. Et au-delà d’un certain âge (souvent 8 à 12 ans selon l’assureur), la souscription n’est plus possible ou les garanties sont restreintes.
Quand et comment souscrire ?
Le bon moment pour souscrire, c’est quand l’animal est encore jeune et en bonne santé. Vous obtenez ainsi les meilleures conditions tarifaires, moins d’exclusions pour pathologies préexistantes, et les délais de carence s’écoulent sans incident.
Pour souscrire, la démarche est en général la suivante :
- Fournir les informations de l’animal : espèce, race, date de naissance, numéro de tatouage ou de puce électronique.
- Répondre à un questionnaire de santé (certains assureurs demandent les antécédents vétérinaires).
- Choisir la formule et le niveau de franchise.
- Fournir un RIB pour les prélèvements mensuels.
Le contrat est en général à reconduction annuelle tacite. La résiliation est possible à l’échéance, avec un préavis généralement de un à deux mois selon les contrats, ou à tout moment après un an pour les contrats souscrits depuis le 1er janvier 2023 (loi Lemoine pour les contrats éligibles).
FAQ : vos questions fréquentes
L’assurance animale est-elle obligatoire en France ?
Non. L’assurance santé animale est facultative. Seule la responsabilité civile est obligatoire pour les chiens de catégorie 1 (chiens d’attaque) et de catégorie 2 (chiens de garde et de défense). Elle couvre les dommages causés à des tiers, pas les frais vétérinaires de l’animal lui-même : ce sont deux contrats bien distincts.
Mon animal âgé peut-il être assuré ?
La plupart des assureurs fixent un âge maximum de souscription entre 8 et 12 ans selon l’espèce. Si votre animal est déjà assuré, le contrat continue en général au-delà de cet âge tant qu’il est maintenu actif. C’est une raison supplémentaire pour souscrire tôt.
Les races à risque sont-elles assurables ?
Oui, mais la cotisation sera plus élevée et certaines pathologies héréditaires peuvent être exclues d’emblée. Lisez attentivement les conditions particulières : un contrat qui exclut la dysplasie pour un labrador retriever perd une grande partie de sa valeur.
Que se passe-t-il si ma facture dépasse le plafond annuel ?
Le dépassement reste entièrement à votre charge. Si votre animal a nécessité plusieurs interventions dans l’année et que le plafond est atteint, les soins suivants ne seront plus remboursés jusqu’au renouvellement annuel du plafond. Choisir un plafond cohérent avec la race et l’âge de votre animal est donc essentiel.
Peut-on assurer un NAC ?
Oui, plusieurs assureurs couvrent les nouveaux animaux de compagnie : lapins, furets, rongeurs, oiseaux, reptiles. Les garanties sont souvent plus limitées et les plafonds plus bas que pour un chien ou un chat. L’offre progresse régulièrement : comparer est indispensable car les écarts sont importants d’un assureur à l’autre.
Gratuit, indépendant et sans engagement.
Trouver mon assurance en 2 min